Las tarjetas con respaldo son una alternativa para personas que no tienen historial crediticio o que tuvieron dificultades para acceder a una tarjeta de crédito tradicional. El usuario deja un depósito como garantía, obtiene un límite de crédito y puede construir nuevos antecedentes positivos si paga sus consumos a tiempo.
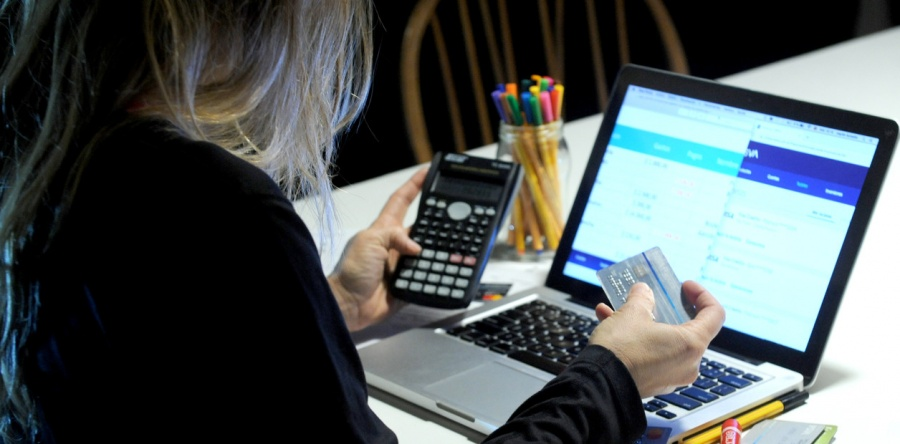
Conseguir una tarjeta de crédito puede ser complicado para quienes nunca tuvieron productos financieros a su nombre o atravesaron una etapa de deudas e incumplimientos. En Argentina, una de las alternativas que comenzó a ganar espacio son las tarjetas de crédito con respaldo o garantizadas, que permiten acceder al crédito dejando previamente dinero como garantía.
El mecanismo es el siguiente: el cliente realiza un depósito en la entidad financiera y ese dinero queda reservado como respaldo de la tarjeta. A partir de ese monto, la entidad determina el límite disponible para realizar compras.
La propuesta apunta especialmente a quienes tienen dificultades para acceder al crédito tradicional. En lugar de depender exclusivamente de un historial previo, el dinero depositado reduce el riesgo para la entidad y permite ofrecer una línea de crédito bajo determinadas condiciones.
¿Cómo funciona una tarjeta con respaldo?
A diferencia de una tarjeta de débito, el dinero depositado no se utiliza directamente para pagar las compras.
El cliente realiza sus consumos con la tarjeta de crédito y recibe posteriormente un resumen. Ese resumen debe abonarse con dinero disponible en la cuenta, de acuerdo con la fecha de vencimiento.El depósito permanece como garantía mientras la tarjeta esté activa. Su finalidad es respaldar al emisor ante un eventual incumplimiento.
El depósito permanece como garantía mientras la tarjeta esté activa. Su finalidad es respaldar al emisor ante un eventual incumplimiento.
En muchos casos, el límite de crédito está vinculado al monto depositado. Por eso, una persona que deja una determinada cantidad de dinero en garantía puede obtener un límite similar, aunque las condiciones varían según cada entidad.
¿Sirve para mejorar el Veraz?
Una tarjeta con respaldo no borra automáticamente una deuda anterior, ni elimina un antecedente negativo del Veraz. Lo que puede hacer es permitir que el usuario genere nuevos antecedentes de comportamiento crediticio.
Si la entidad informa regularmente el comportamiento de pago a las bases de datos correspondientes y el cliente cumple con sus obligaciones, esos nuevos pagos pueden contribuir a mostrar una conducta financiera responsable.
Por eso, el objetivo no debería ser utilizar la tarjeta para “salir del Veraz” de manera inmediata, sino reconstruir progresivamente el perfil financiero.
Deja un comentario